El mercado nacional de vehículos de nueva energía se desarrolla rápidamente, y algunas pequeñas empresas, debido a una mala gestión, ya han cesado sus operaciones. Sin embargo, la competencia en el mercado sigue siendo feroz, y cualquier movimiento en el mercado de nueva energía puede causar revuelo. Recientemente, un tema que ha surgido es la afirmación de que ya ha aparecido el "Evergrande del sector automotriz" en China. Basándose en esta afirmación, algunas personas podrían asociarlo con BYD, que ha experimentado un rápido crecimiento en volumen de ventas. Pero, visto desde la perspectiva actual, quizás el Evergrande del sector automotriz ya exista, pero según los datos de ventas y los datos financieros publicados por BYD y los planes de productos futuros, este Evergrande del sector automotriz debería referirse a otra cosa. Especialmente a algunas nuevas fuerzas automotrices con bases más débiles y bajos volúmenes de ventas. Si las ventas no alcanzan las expectativas durante un período y los fondos no llegan, entran directamente en estado de shock y están cerca de cerrar.
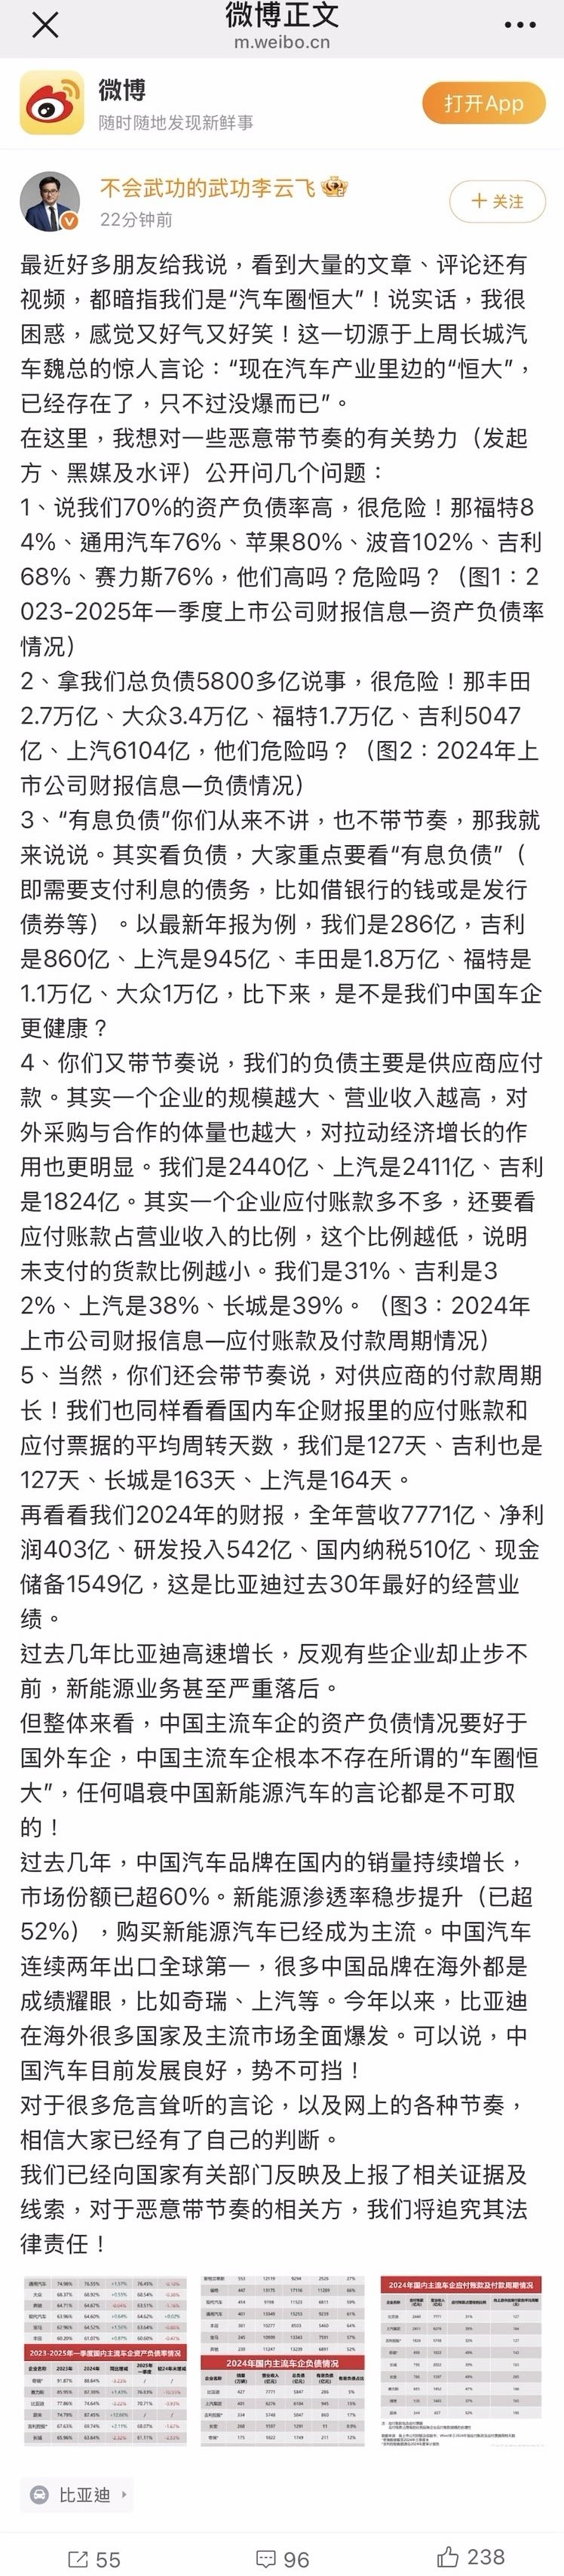
Sobre este tema, Li Yunfei, responsable del departamento de relaciones públicas de BYD, también publicó un largo mensaje en Weibo como una respuesta directa a algunos comentarios en el mercado. Según el contenido del mensaje, en cuanto a datos de ventas y datos financieros, BYD se encuentra en una fase de crecimiento benigno y saludable.
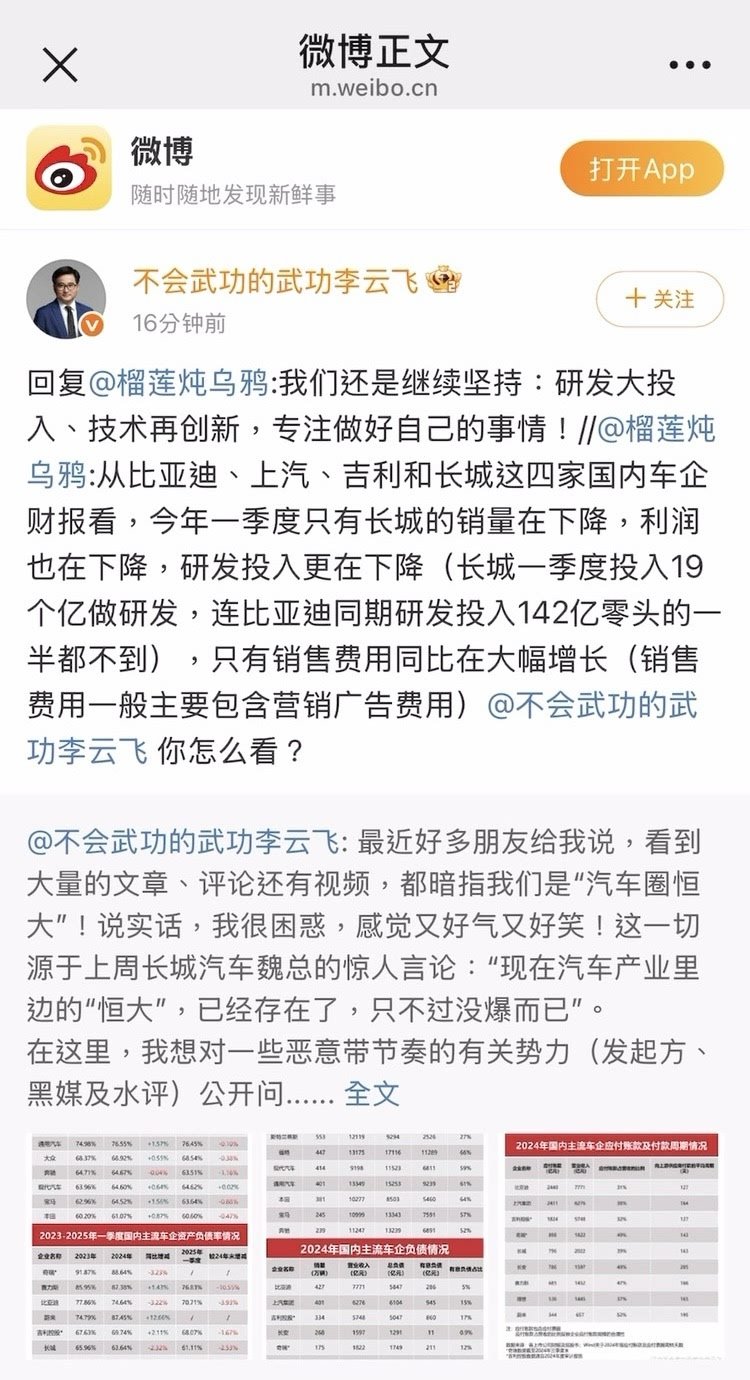
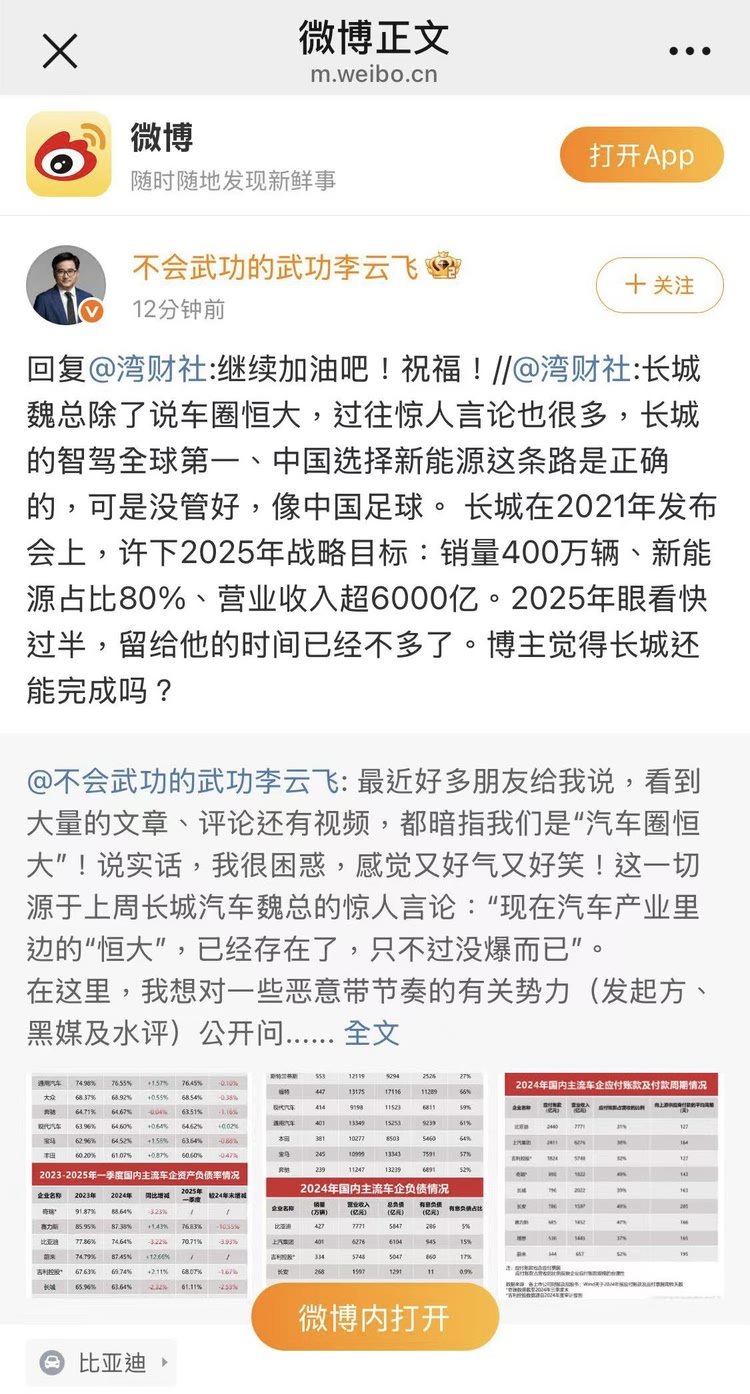
En los comentarios y reenvíos posteriores, también expresó: "Seguimos insistiendo: gran inversión en I+D, innovación tecnológica continua, ¡enfocarnos en hacer bien lo nuestro!".
Por lo tanto, se puede prever que BYD tendrá una serie de nuevas acciones en investigación y desarrollo tecnológico y nuevos productos. Además, en el mensaje de Weibo también compartió tres gráficos que muestran la situación de deuda, ciclo de cuentas por pagar y tasa de endeudamiento de los principales fabricantes de automóviles nacionales e internacionales en los últimos años. Muy valiosos como referencia. Especialmente un punto: el ciclo de pago de BYD de 127 días es inferior al de muchos fabricantes nacionales. Por otro lado, la tasa de endeudamiento de BYD este año ha disminuido 3,93 puntos porcentuales respecto al año pasado.
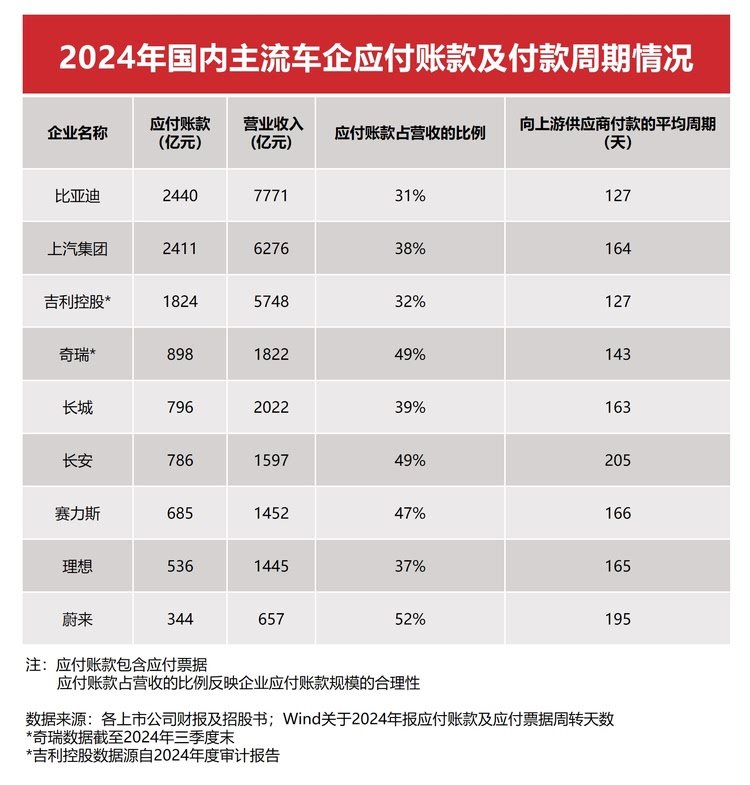
Además, de las tablas también podemos extraer mucha información valiosa. Según los informes financieros de 2024, la deuda total está relacionada con la escala de la empresa y los ingresos. Ya sea General Motors, Volkswagen, Mercedes-Benz, Toyota y otros gigantes automovilísticos internacionales, o BYD, Geely, SAIC, Changan y otros fabricantes líderes nacionales, la mayoría tienen una tasa de endeudamiento superior al 60%. Sin embargo, en el contexto de tasas de endeudamiento generalmente altas, los fabricantes nacionales e internacionales muestran tendencias diferentes. La tasa de endeudamiento de los fabricantes líderes nacionales ha disminuido significativamente, destacando gradualmente su ventaja, entre los cuales BYD tiene un desempeño especialmente sobresaliente, con una caída de casi siete puntos porcentuales en los últimos seis meses, ya reducida al 70,7%. Según la tendencia actual, se espera que este año la tasa de endeudamiento descienda al rango del "6".
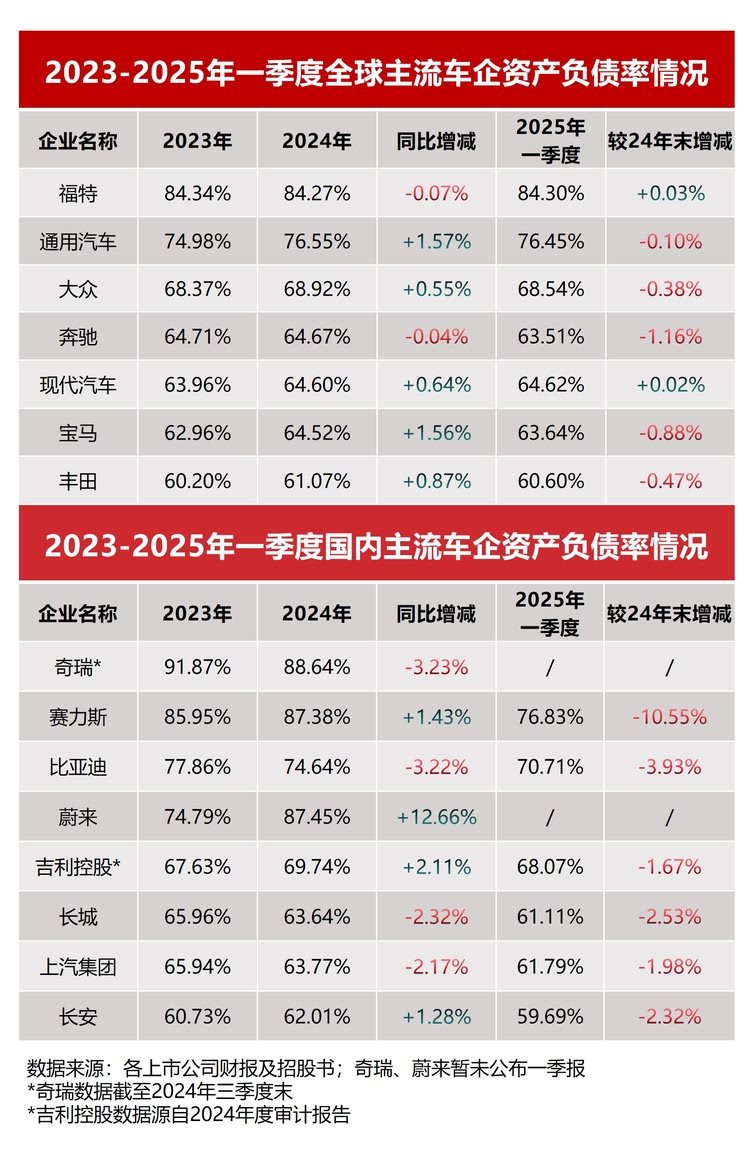
Además, según los datos financieros, las tasas de endeudamiento de los fabricantes tradicionales de ultramar son generalmente altas, y algunas empresas aún están aumentando sus niveles de deuda. Tomando como ejemplo Ford y General Motors, en 2024 sus tasas de endeudamiento alcanzaron el 84,27% y el 76,55% respectivamente, y la proporción de deuda con intereses fue tan alta como el 66% y el 61%. La deuda total de gigantes como Volkswagen y Toyota incluso supera sus ingresos del mismo período, lo que refleja la pesada presión financiera que enfrentan en el proceso de transición hacia la electrificación.
En comparación, los fabricantes chinos entregaron resultados destacados en 2024. BYD, como representante típico, no solo superó las 4,27 millones de unidades en ventas, comparable en escala a Ford y General Motors, sino que su estructura de deuda es significativamente mejor que la de sus pares internacionales. La tasa de endeudamiento de BYD disminuyó del 77,86% en 2023 al 74,64% en 2024, y en el primer trimestre de 2025 se redujo aún más al 70,7%, mostrando una fuerte capacidad de optimización financiera.
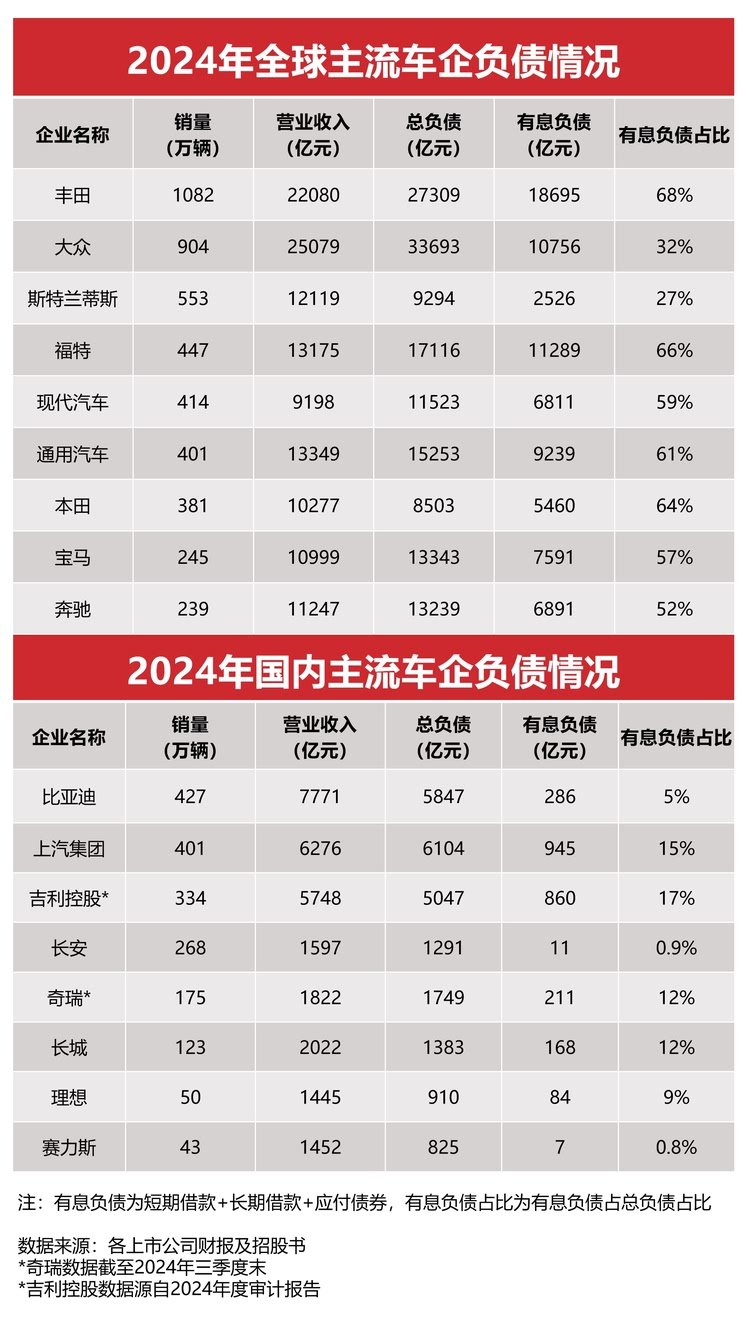
A diferencia de los fabricantes de ultramar, los fabricantes chinos generalmente dependen menos de la deuda con intereses. La deuda con intereses de BYD representa solo el 5% de la deuda total, muy por debajo del 68% de Toyota y el 66% de Ford. Este modelo de operación con bajo apalancamiento hace que los fabricantes chinos tengan más ventajas en cuanto a presión de pago de deudas y gestión de liquidez.
Por lo tanto, a partir de los informes financieros globales de los fabricantes de automóviles de 2024, se puede observar que los fabricantes chinos están ganando la iniciativa en esta transformación del sector con una estructura financiera más saludable y una capacidad operativa más eficiente. Por supuesto, los desafíos aún persisten. Los fabricantes chinos necesitan fortalecer continuamente la investigación y desarrollo de tecnologías clave, expandir el mercado internacional y, al mismo tiempo, mantener la solidez financiera para poder mantenerse invictos en la competencia futura.


